Когато парите трябват веднага – за спешен ремонт, лечение или изгодна оферта с кратък срок – въпросът вече не е само „коя банка има най-ниска лихва“, а „коя банка ще одобри и преведе сумата най-бързо и с най-малко документи“. Отговорът не е един и същ за всички, защото скоростта и цената често вървят в обратна посока.
Затова тук няма да намерите произволно изброени банки. Всяка институция е класирана според конкретни факти – срокове за одобрение, брой изисквани документи, начин на кандидатстване и реален годишен процент на разходите (ГПР) – така че сами да прецените на кого да се доверите.
За контекст: по данни на Българската народна банка (БНБ) към ноември 2025 г. средният лихвен процент по новоотпуснатите потребителски кредити в левове е 8,84%, а средният ГПР – 9,17%. Само за един месец банките са отпуснали нови потребителски кредити за 942,2 млн. лв., а общият портфейл на домакинствата достига 56,139 млрд. лв. в края на декември 2025 г. – ръст от 21,1% на годишна база. С други думи, конкуренцията за вашия подпис е реална, а това работи във ваша полза.
Кратък отговор: класацията по бързина и лекота
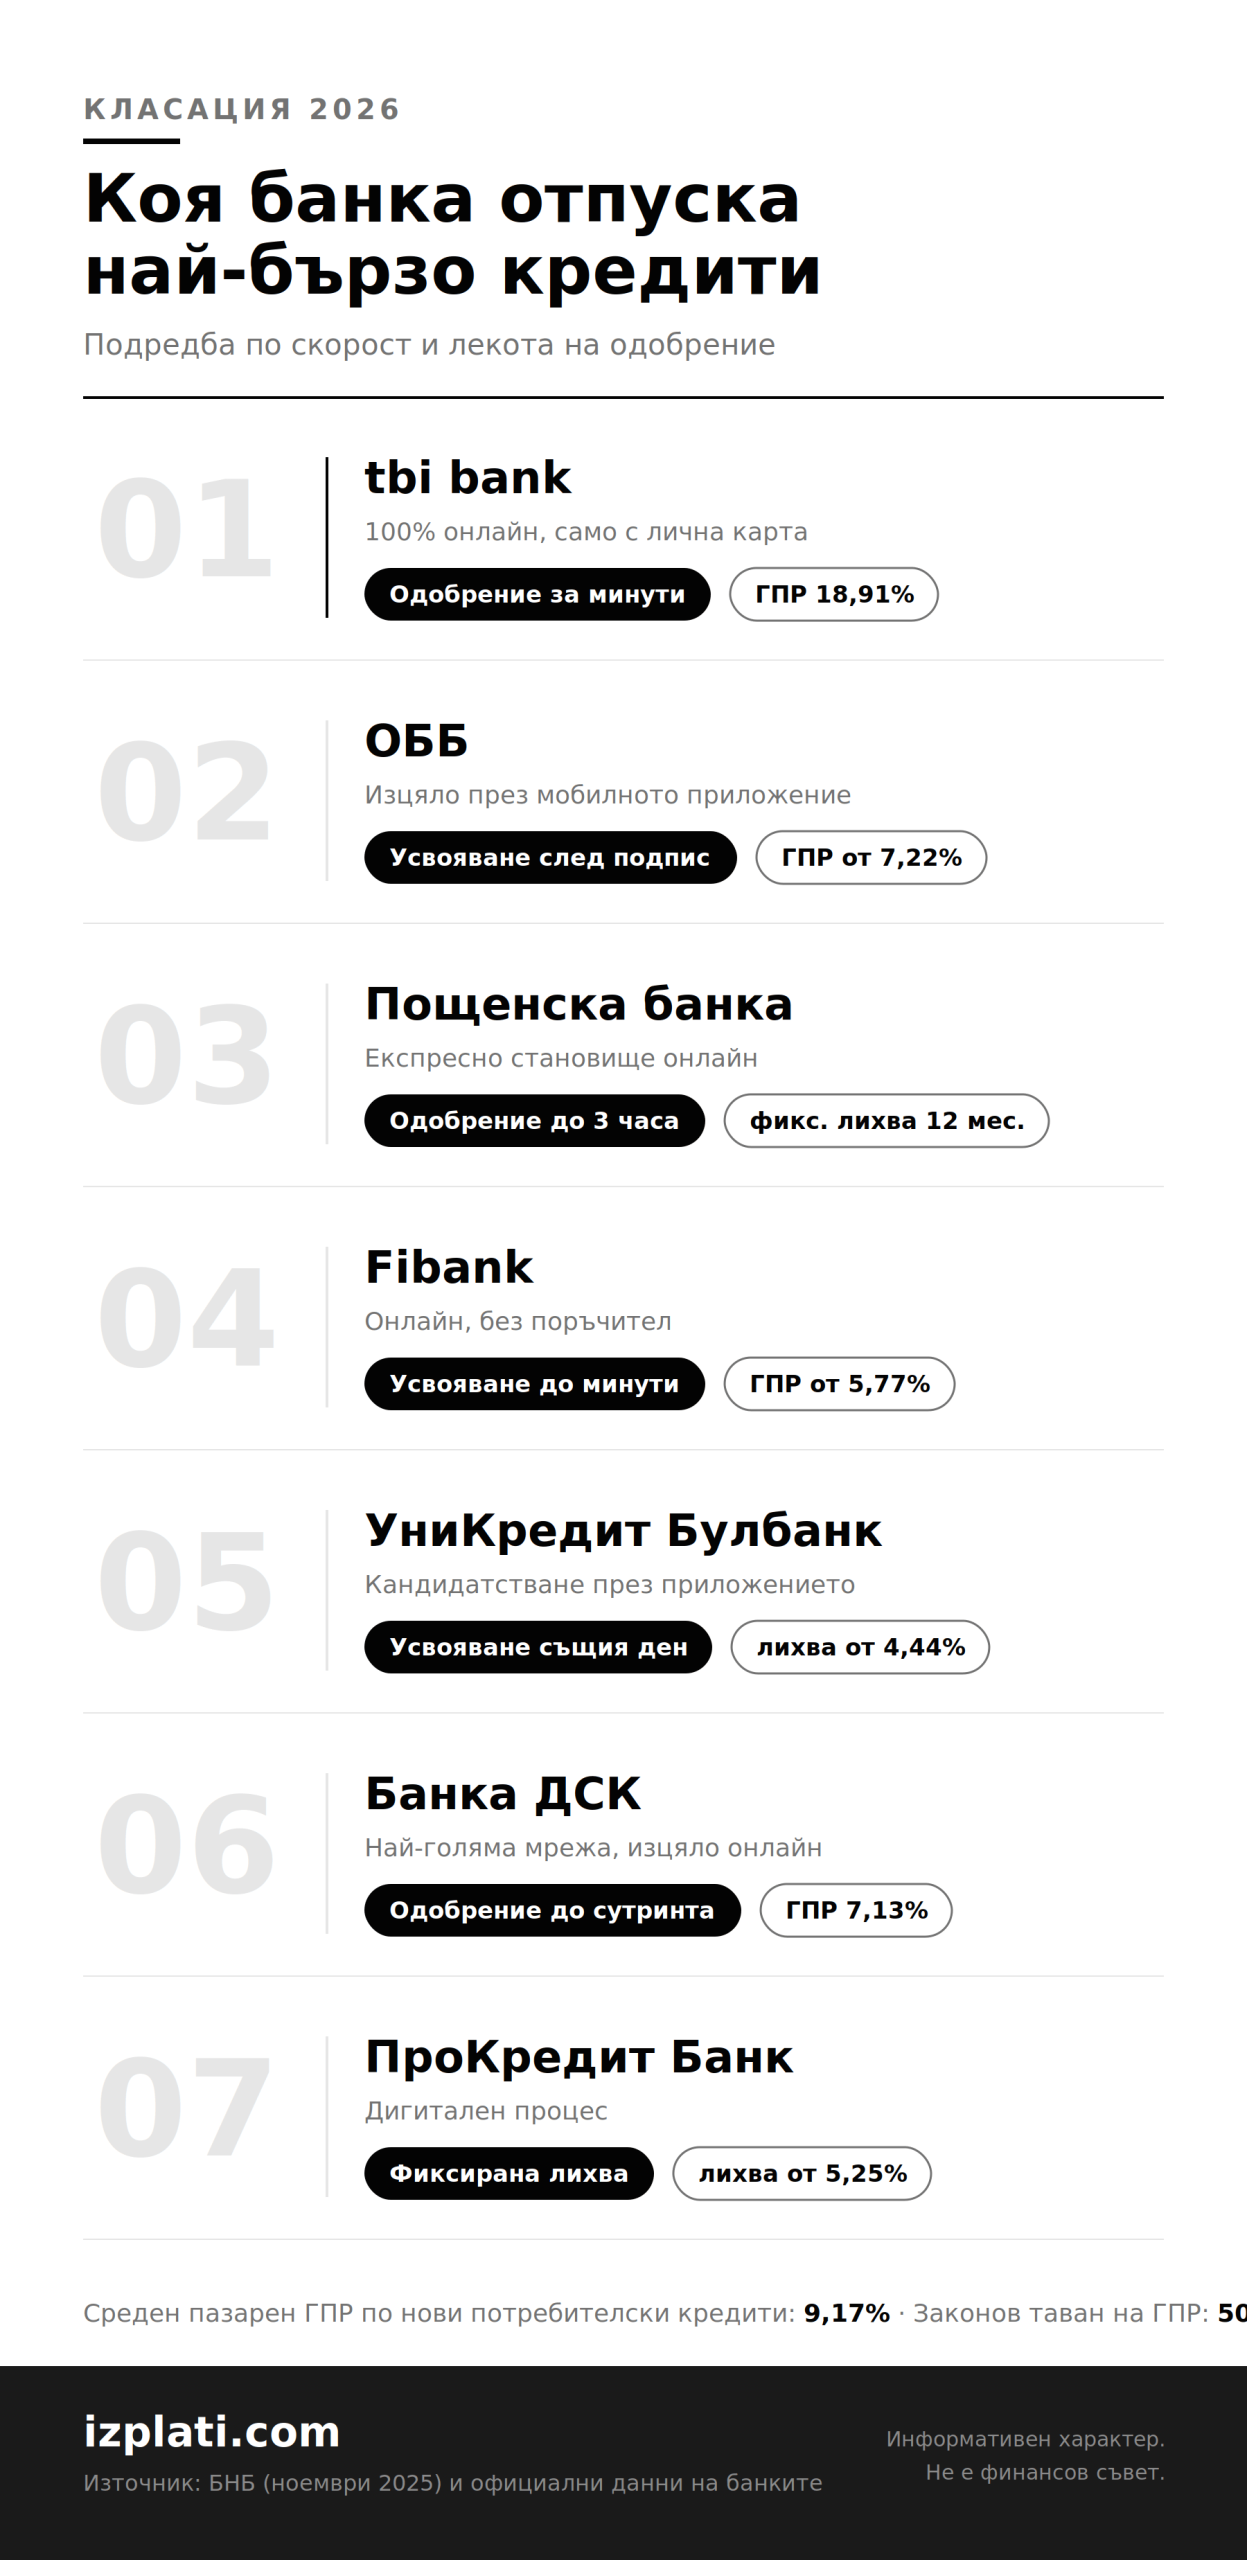
Ако критерият е чиста скорост и минимум формалности, подредбата сред лицензираните банки изглежда така:
- tbi bank – 100% онлайн, одобрение за минути, само с лична карта
- ОББ – изцяло дистанционно през мобилното приложение, усвояване минути след подписа
- Пощенска банка – кредит с експресно становище до 3 часа
- Fibank – онлайн кандидатстване с усвояване до минути
- УниКредит Булбанк – кандидатстване през приложението за няколко минути
- Банка ДСК – изцяло дигитален процес, често одобрение до следващата сутрин
- ПроКредит Банк – дигитален процес с фиксирана лихва
По-долу всяка позиция е аргументирана с конкретните факти, които я определят. Важно уточнение веднага: „най-бързо“ рядко значи „най-евтино“. Затова към всяка банка е посочен и реалният ценови показател, за да вземете решение с пълна информация.
1. tbi bank – банка със скорост на бърз кредит
tbi bank оглавява класацията по една проста причина: тя пренася логиката на небанковия бърз кредит в лицензирана банкова среда. Процесът е изцяло онлайн, а за кандидатстване е нужна само лична карта – без бележки за доход и без поръчител при стандартните суми.
Ключовите факти, които я поставят на първо място:
- Сума до 40 000 евро (80 000 лв.) и срок от 5 до 120 месеца
- Одобрение „за минути“ – по официална информация на банката отговорът се получава до около 15 минути
- Без такса за разглеждане на искането
- Възможност за до 2 „кредитни ваканции“ годишно
Цената е разликата спрямо класическите банки. Според представителен пример на институцията, при кредит от 10 000 евро за 60 месеца без застраховка вноската е 251,34 евро, при ГЛП 17,52% и ГПР 18,91%. За нови клиенти има промоционален ГПР от 19%, валиден до края на юли 2026 г.
Изводът: tbi bank е най-разумният избор, когато парите трябват днес и сте готови да платите повече за скоростта – но при цена, която все пак е в пъти по-ниска от тази на типичните небанкови заеми.
2. ОББ – целият кредит от телефона, за минути
ОББ (част от белгийската група KBC) е на второ място, защото предлага рядкото съчетание на изцяло дистанционен процес и конкурентна лихва. Кандидатстването, идентификацията, подписването с квалифициран електронен подпис и усвояването се случват през мобилното приложение ОББ Мобайл.
Фактите зад позицията:
- Усвояване „минути след подписване на договора“
- Идентификацията отнема под 10 минути
- Без такса за кредитна оценка при електронно подписване
- За суми над 30 000 лв. лихвата стартира от 4,75% при превод на заплата, банков пакет и застраховка „Живот“
При онлайн кандидатстване представителният пример показва ГПР 7,22% за кредит от 10 000 евро за 60 месеца (фиксирана лихва 6,50%), докато в клон същият кредит излиза с ГПР 7,96%. Разликата онагледява защо дигиталният път е не само по-бърз, но и по-евтин.
Не на последно място, ОББ е отличена като най-добра иновативна и дигитална банка в България за 2025 г. от изданието Global Finance – практическо потвърждение, че скоростта не е рекламно обещание.
3. Пощенска банка – становище за часове, не за дни
Пощенска банка (Юробанк България) заслужава трето място заради продукта си с експресно разглеждане. Обещанието тук е измеримо: становище до 2 работни часа и одобрение до 3 часа, само срещу лична карта.
Основни параметри:
- Експресен продукт до 40 000 лв. със срок до 120 месеца
- Стандартен онлайн кредит до 50 000 евро с фиксирана лихва за първите 12 месеца
- Без такса при кандидатстване, изцяло онлайн с електронен подпис
Силната страна на Пощенска банка е предвидимостта – вие знаете предварително в какъв срок ще получите отговор, което я прави удобен избор за хора, които искат бързина, но предпочитат банкова, а не небанкова институция.
4. Fibank – усвояване до минути и най-ниска банкова цена
Fibank (Първа инвестиционна банка) е интересен случай: тя съчетава бързина с една от най-ниските реални цени на пазара. Кандидатстването през платформата My Fibank е онлайн, а по данни на самата банка средствата се усвояват „до минути“.
Позицията ѝ се определя от следните факти:
- Кредит до 50 000 евро, срок до 10 години, без обезпечение и без поръчител
- Продукт „Супер кредит“ с изключително нисък разход: при 15 000 евро за 120 месеца – ГЛП 4,35% и ГПР 5,77%, с вноска 154,38 евро
- Стандартен кредит с ГЛП 6% и ГПР 7,54%
- Бонус при одобрение: предодобрен овърдрафт до 3 заплати с 0% лихва за първата година
Тук има важен нюанс, който вие трябва да знаете предварително: най-ниските лихви са постижими само при пълен набор от условия – превод на доход, използване на карта и електронно банкиране, застраховка и банков пакет. Реалната надбавка зависи от индивидуалния ви кредитен рейтинг. За „Супер кредит“ се изисква и минимален нетен доход около 1 450 евро.
Fibank е сред най-добрите варианти, когато искате бърз онлайн процес, но и ниска цена – стига да отговаряте на условията за преференции.
5. УниКредит Булбанк – най-ниската начална лихва на пазара
УниКредит Булбанк не е на върха по абсолютна скорост, но влиза в класацията заради комбинацията от дигитален процес и агресивно ниска стартова лихва. Кандидатстването и подписването стават през приложението Булбанк Мобайл „само за няколко минути“, а сумата се усвоява в рамките на деня.
Аргументите за позицията:
- Кредит до 100 000 лв. и срок до 10 години
- Плаваща лихва от 4,44% при превод на заплата, дигитален подпис и включена застраховка
- Без такса за разглеждане
Ако цената ви е по-важна от чистата скорост и без друго получавате заплатата си там, УниКредит Булбанк често излиза най-изгодна. Компромисът е, че ниската лихва е плаваща и обвързана с пакет условия.
6. Банка ДСК – най-голямата мрежа и напълно онлайн процес
Банка ДСК е сред най-достъпните заради огромната си клиентска база и изцяло дигиталния онлайн кредит без такса за разглеждане. По потребителски отзиви одобрението често идва бързо – типичен коментар описва подаване на документи вечерта и одобрение на следващата сутрин.
Ключови данни:
- Суми от 1 000 до 80 000 лв., срок от 18 месеца до 10 години
- Плаваща лихва около 6,25% (базирана на референтен лихвен процент плюс надбавка)
- Пример: 20 000 лв. за 3 години при 6,25% дава ГПР 7,13% и вноска 610,71 лв.
При избор на ДСК обърнете внимание на месечните такси за банков пакет, които влияят на крайния ГПР – те са част от истинската цена на кредита.
7. ПроКредит Банк – фиксирана лихва и без задължителна застраховка
ПроКредит Банк затваря банковата класация с предложение, което ще привлече хората, търсещи предвидимост. Процесът е дигитален, а лихвата – фиксирана от 5,25%.
Силните ѝ страни:
- Кредит до 100 000 лв. и срок до 10 години
- Без такса за кандидатстване
- Без задължителна застраховка
Фиксираната лихва означава, че вноската ви няма да се променя през целия срок – предимство в среда на несигурни лихвени движения.
Банка или небанкова компания: къде е границата
Небанковите дружества (tbi cash, Vivus, Credissimo, City Cash, Easy Credit, Ferratum, Cash Credit) одобряват още по-бързо от банките – Cash Credit рекламира одобрение до 6 минути, Vivus – до 15 минути, City Cash обещава пари до 30 минути. Причината е, че използват автоматизиран скоринг, искат минимум документи и приемат клиенти без официален доход или с влошена кредитна история.
Цената обаче е коренно различна. Според данни на съответните дружества:
- Vivus – ГПР около 49,1%, до 15 минути
- Credissimo – максимален ГПР до 50,75%
- City Cash – ГЛП 40% и ГПР 50%
- Easy Credit – одобрение до 24 часа, но с изискване за поръчители или платен гарант
За сравнение: докато банковият ГПР се движи около 6–19%, небанковият почти опира законовия таван. Именно тук се крие рискът от т.нар. дългова спирала – рефинансиране на стар заем с нов.
Тенденцията се вижда и в статистиката. По информация на БНБ вземанията на специализираните кредитни дружества достигат 4,063 млрд. евро към март 2025 г. – ръст от 16,6% за година. Според кредитния консултант Тихомир Тошев, позоваващ се на данни на БНБ, лошите вземания вече са около 3,3% от всички отпуснати кредити, а основният проблем не е в ипотеките, а в потребителския сектор.
Практическото правило: небанковият кредит има смисъл само за малки суми и кратък срок, когато банка ви откаже. Ако изберете такъв, погасете в рамките на промоционалния безлихвен период (много дружества предлагат първи кредит с 0% при погасяване в срок).
Повече за разликите можете да прочетете в нашия материал за видовете бързи кредити и в ръководството за рефинансиране на съществуващи задължения.
Как да получите бързо одобрение: практични стъпки
Скоростта зависи не само от банката, а и от вашата подготовка. За да ускорите одобрението:
- Кандидатствайте онлайн. Дигиталният път често носи отстъпка от лихвата (0,2–0,5%) и премахва таксата за разглеждане.
- Пригответе електронен подпис или видеоидентификация. Изцяло дистанционният процес изисква един от двата варианта.
- Поддържайте чиста кредитна история. Записът в Централния кредитен регистър (ЦКР) на БНБ остава видим до 5 години след погасяване и пряко влияе на одобрението.
- Изберете вноска под 30–50% от дохода. По препоръка на кредитни консултанти вноските по всички задължения не бива да надхвърлят половината от дохода, а по-консервативното „златно правило“ е под 30%.
- Преведете заплата в избраната банка. Това отключва най-ниските лихви и ускорява оценката.
С какво да внимавате, преди да подпишете?
Бързината не бива да ви кара да пропускате детайлите. Няколко неща заслужават вниманието ви:
- Сравнявайте по ГПР, а не по лихва. ГПР включва таксите, застраховките и обслужването на сметка – той е истинската цена.
- Проверявайте месечните такси за пакет. Те се добавят към разхода и понякога обезсмислят „ниската“ лихва.
- Внимавайте с плаващата лихва. При нея вноската може да нарасне, ако пазарните лихви се повишат.
- Знайте правата си. По Закона за потребителския кредит ГПР не може да надвишава петкратния размер на законната лихва за просрочие – към 1 януари 2026 г. таванът е 50,75%. Договор над този праг е нищожен в частта за разходите, тоест дължите само главницата.
Какво носи еврозоната за кредитите през 2026 г.?
От 1 януари 2026 г. България е част от еврозоната, а това постепенно ще промени начина, по който се формират лихвите. Засега те остават предимно „нашенски“ – банките са свръхликвидни и не са принудени веднага да следват Европейската централна банка (ЕЦБ).
В средносрочен план обаче цената на кредитите ще се обвърже по-пряко с европейските ориентири. За справка, депозитната лихва на ЕЦБ е 2,00% (в сила от юни 2025 г.), а индексът EURIBOR се движи малко над това ниво, без прогнози за резки промени. От началото на 2026 г. БНБ преустановява обявяването на основния лихвен процент, тъй като страната преминава към лихвените ориентири на еврозоната.
За вас това означава едно: очаквайте повече прозрачност и по-остра конкуренция между банките. Именно в такава среда сравняването на оферти преди подпис става най-ценното ви умение.
Често задавани въпроси
Коя банка одобрява кредит най-бързо? Сред лицензираните банки най-бърз е процесът на tbi bank – 100% онлайн, само с лична карта и одобрение за минути. ОББ и Пощенска банка също предлагат почти мигновено или до няколко часа одобрение.
Мога ли да взема кредит само с лична карта? Да. tbi bank и повечето небанкови дружества изискват единствено лична карта за стандартните суми. При по-големи суми банките може да поискат доказване на доход.
Кой е най-евтиният потребителски кредит? При пълен набор от условия най-ниски лихви предлагат УниКредит Булбанк (от 4,44%), ОББ (от 4,75%) и Fibank „Супер кредит“ (ГПР 5,77%). Средният пазарен ГПР по данни на БНБ е 9,17%.
Какъв е максималният законен ГПР? Към 1 януари 2026 г. таванът е 50,75%. Всеки договор над тази стойност е нищожен в частта за разходите.
Изводът: скоростта има цена, но информацията е безплатна
Няма една „най-добра“ банка за всички. Ако парите ви трябват днес, tbi bank, ОББ и Пощенска банка са най-бързите банкови варианти. Ако можете да изчакате ден-два и искате най-ниска цена, обърнете се към банката, в която получавате заплата, и поискайте оферта с пакет и застраховка – най-често това е УниКредит, ОББ или Fibank.
С предстоящата по-тясна обвързаност с еврозоната пазарът ще става по-конкурентен, а офертите – по-разнообразни. Затова най-разумната стратегия остава непроменена: сравнете поне три предложения по ГПР, проверете скритите такси и изберете вноска, която бюджетът ви носи спокойно. Така решението „на коя банка да се доверите“ ще бъде информирано, а не прибързано.
Материалът има информативен характер и не представлява финансов съвет. Посочените лихви, ГПР и промоции са валидни към момента на публикуване и подлежат на промяна – проверявайте актуалните условия в стандартния европейски формуляр на съответната банка.
Източници: